Carne vacuna: el presupuesto familiar le pone un techo a los precios y anticipa un cierre de año atípico
Pese a una caída de casi el 11% en la carne disponible para el mercado interno, los valores al mostrador acumulan siete meses de aumentos por debajo de la inflación. La pérdida de poder adquisitivo condiciona el consumo y podrían verse los mayores ajustes de precios hacia fines del verano.
La dinámica del mercado de la carne vacuna atraviesa un escenario particular: mientras la oferta se reduce y los valores de la hacienda se mantienen en niveles atractivos para los productores, los precios al consumidor no logran acelerar su recuperación.
La explicación, según el último informe de Rosgan, está cada vez menos vinculada exclusivamente con la disponibilidad de producto y más relacionada con la capacidad de compra de los hogares.
En otras palabras, la carne enfrenta un límite que va más allá de la oferta: el bolsillo de los consumidores. La suba de los servicios, la vivienda, la educación y otros gastos esenciales absorbe una proporción creciente de los ingresos familiares y deja menos margen para sostener el consumo de alimentos, incluso de aquellos que históricamente ocuparon un lugar central en la mesa argentina.
El ternero pisó el freno y va a contramano de su tendencia histórica: perdió más de 7% en tres meses
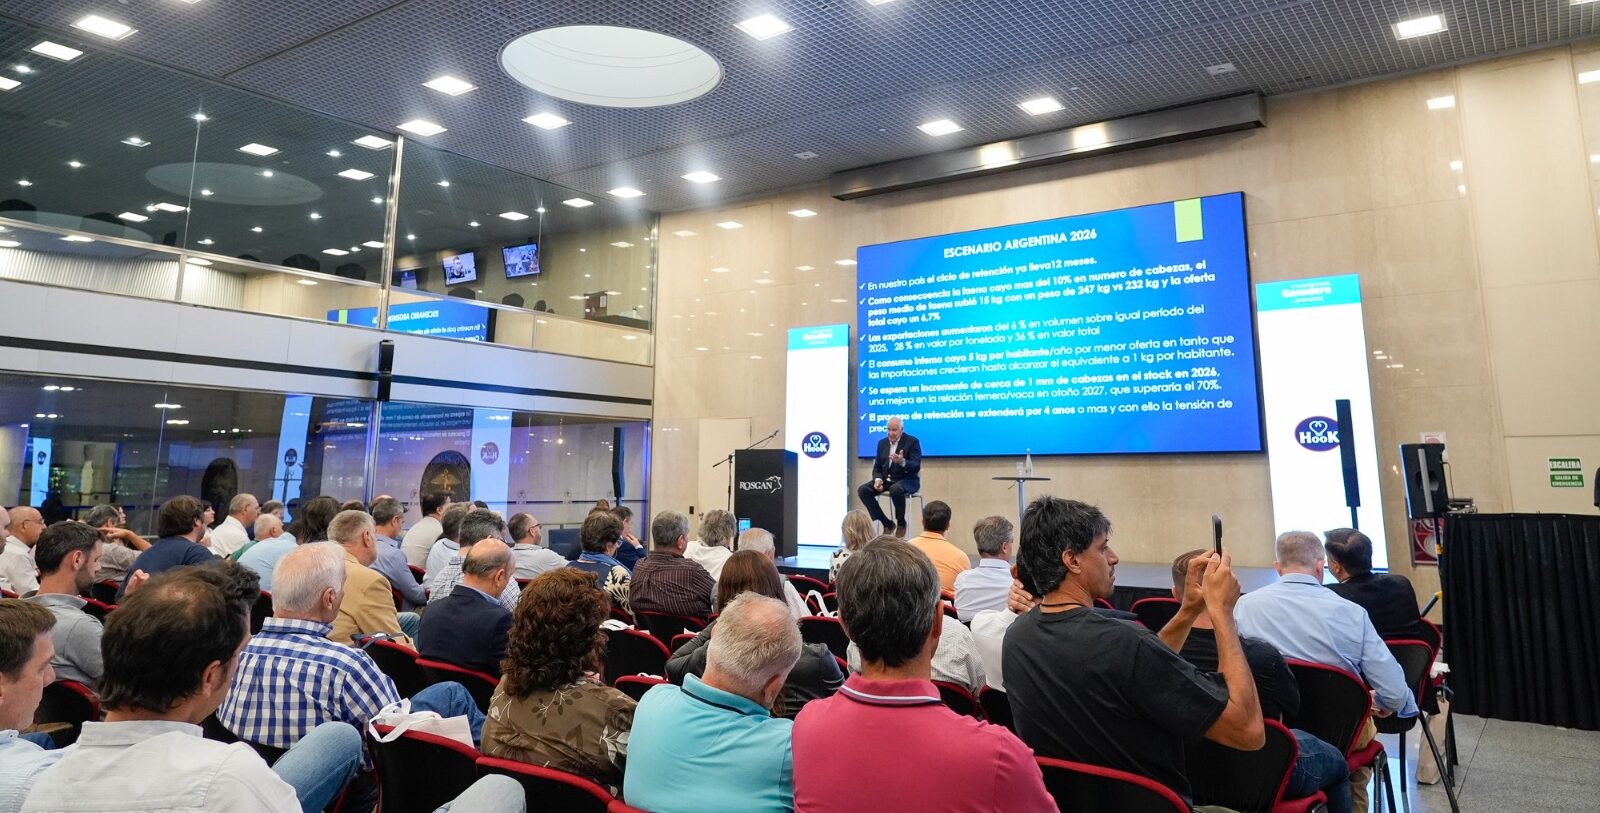
El fenómeno se produce en un contexto de menor disponibilidad de carne vacuna. Según las estadísticas oficiales citadas por el mercado ganadero, entre enero y septiembre de este año la faena cayó un 10% interanual, mientras que la producción retrocedió un 6,5%. Sin embargo, esa menor oferta no se tradujo en una presión equivalente sobre los precios de los mostradores.
Al respecto, Rosgan plantea una distinción central para interpretar lo que sucede en el mercado: no es lo mismo la cantidad de carne disponible que la capacidad efectiva de compra de los consumidores.
“Para comprender esta dinámica es necesario distinguir dos cuestiones: la disponibilidad física de carne y la capacidad efectiva de compra de los consumidores“, señala el informe.
En ese sentido, el trabajo advierte que las estadísticas tradicionales de consumo per cápita reflejan en realidad un consumo aparente, calculado a partir de la diferencia entre la producción y las exportaciones.
Por eso, una caída de ese indicador no necesariamente significa que los consumidores hayan perdido interés en comprar carne, sino que puede responder directamente a una menor oferta.
La clave está, entonces, en observar qué sucede con los precios y cuánto pueden convalidar los hogares en función de sus ingresos.
MENOS CARNE DISPONIBLE, PERO CON PRECIOS DETRÁS DE LA INFLACIÓN
Los números del mercado muestran con claridad el proceso de ajuste que atraviesa la cadena ganadera. Entre enero y septiembre, la faena bovina registró una caída del 10% respecto del mismo período del año pasado, mientras que la producción de carne disminuyó un 6,5%.
“La diferencia entre ambas variables responde a un mayor peso promedio de los animales enviados a frigorífico, una tendencia vinculada con los incentivos económicos que genera la valorización de la hacienda. Frente a mejores precios y perspectivas de una oferta más ajustada, los productores encuentran motivos para retener animales y sumar kilos antes de concretar las ventas“, señala el Rosgan.
Sin embargo, ese comportamiento no alcanza para compensar la caída en la cantidad de animales faenados. Como consecuencia, el volumen de carne destinado al mercado doméstico resulta casi un 11% inferior al registrado en igual período del año anterior.
Lo llamativo es que esa reducción de la disponibilidad no está generando una aceleración proporcional de los valores al consumidor. Por el contrario, el último relevamiento del IPCVA muestra que la carne vacuna acumula siete meses consecutivos de aumentos por debajo de la inflación general.
Los novillos también rompen la estacionalidad ganadera: “copan” la faena y ceden en precios
Para Rosgan, esta aparente contradicción se explica por el deterioro del poder adquisitivo y por la competencia que existe entre los distintos componentes del presupuesto familiar.
VIVIENDA, EDUCACIÓN Y SERVICIOS LE QUITAN ESPACIO A LA CARNE
El informe pone el foco en la evolución de los precios de los principales rubros de la economía doméstica. De acuerdo con los datos del INDEC, entre enero y septiembre el Índice de Precios al Consumidor (IPC) acumuló una suba del 23,6%.
Sin embargo, algunos componentes del gasto familiar registraron incrementos considerablemente superiores. Vivienda, agua, electricidad, gas y otros combustibles encabezaron las subas, con un 35,6%, seguidos por Educación, con un 34%. Más atrás quedaron Comunicación (26,6%), Salud (25,2%) y Alimentos y bebidas no alcohólicas (24,5%).
El problema, según la lectura de Rosgan, es que muchos de esos gastos tienen escaso margen de ajuste. Los servicios básicos, la educación y la salud son necesidades que difícilmente pueden postergarse o reducirse de manera significativa, por lo que absorben una porción cada vez mayor de los ingresos disponibles.
“La fuerte actualización de estos componentes modifica la estructura del gasto de los hogares. Una mayor proporción de los ingresos debe destinarse a cubrir necesidades esenciales, reduciendo el margen disponible para otros consumos. En consecuencia, los bienes y gastos más elásticos comienzan a ser postergados, reducidos o reemplazados”, analiza el documento.
En ese escenario, la carne aparece entre los productos que primero sienten el impacto de la pérdida de capacidad de compra. Los consumidores no solamente reducen las cantidades adquiridas, sino que también modifican sus elecciones: buscan cortes más económicos o directamente reemplazan la carne vacuna por otras proteínas de menor precio.
Un nuevo modelo para la ganadería: el foco en la exportación, ante un mundo con demanda “infinita”
El pollo y el cerdo se consolidaron durante los últimos años como alternativas para sostener el consumo de proteínas animales frente al encarecimiento relativo de la carne bovina. Sin embargo, el informe advierte que en los últimos meses también comenzó a observarse una pérdida de dinamismo en esas categorías.
De acuerdo con el relevamiento del IPCVA, tanto el pollo como el cerdo también empezaron a mostrar aumentos inferiores a la inflación. Para Rosgan, esto podría ser una señal de que el ajuste ya no se limita a la sustitución entre distintos tipos de carne, sino que comienza a comprometer los niveles generales de consumo.
UN CIERRE DE AÑO DIFERENTE PARA LA HACIENDA
Con este panorama, el mercado ganadero podría atravesar un último tramo del año diferente al comportamiento estacional que suele caracterizarlo.
Habitualmente, los últimos meses del calendario encuentran un factor de sostén para los precios en la combinación de una oferta más restringida y una mayor demanda. Las celebraciones de fin de año, el cobro del aguinaldo y otros ingresos adicionales suelen aportar dinamismo a las compras y favorecer la comercialización.
Pero esta vez hay dos elementos que podrían modificar esa dinámica: por un lado, una demanda que llega a diciembre con un presupuesto familiar muy condicionado; por el otro, una oferta de animales terminados que, al menos en el corto plazo, podría mantenerse relativamente fluida.
En este último punto, Rosgan destaca los elevados niveles de encierre que actualmente presentan los corrales de engorde, con más de 2 millones de animales en stock. Esa cantidad permite anticipar una disponibilidad de hacienda terminada que podría amortiguar, temporalmente, las presiones alcistas sobre los precios.
“Los elevados niveles de encierre que actualmente presentan los corrales de engorde -más de 2 millones de animales en stock- permiten anticipar una oferta de animales terminados relativamente fluida en los próximos meses, frente a una demanda que llega a este tramo del año con una capacidad de compra todavía muy limitada”, sostiene el informe.
La combinación de ambos factores podría derivar en un mercado con escaso movimiento de precios durante los próximos meses, aun cuando la disponibilidad estructural de hacienda sea menor que la del año pasado.
PRECIOS: PODRÍA TRASLADARSE HACIA FINALES DEL VERANO
Sin embargo, que los precios encuentren un techo transitorio no significa que las presiones alcistas hayan desaparecido. La menor oferta de animales, asociada a los procesos de retención y recomposición de los rodeos, continúa siendo un factor de fondo que tarde o temprano deberá reflejarse en los valores de la hacienda.
La diferencia podría estar en el momento en que esa corrección termine de manifestarse. En lugar de concentrarse hacia fin de año, como suele suceder habitualmente, los mayores ajustes podrían trasladarse hacia fines del verano, cuando comience a reducirse temporalmente la oferta proveniente de los corrales de engorde.
El feedlot rompe los manuales: ¿por qué los corrales se siguen llenando en plena época de vaciado?
En ese sentido, el informe plantea que el mercado podría experimentar una postergación de las subas, más que una desaparición de los fundamentos que las impulsan.
La incógnita estará en la capacidad de la demanda para acompañar esos movimientos. Porque, aun cuando la oferta se reduzca y los valores de la hacienda presionen sobre la cadena, la posibilidad de trasladar esos incrementos al mostrador dependerá de cuánto margen conserve el consumidor.
Rosgan sintetiza el escenario con una definición que atraviesa todo el análisis: “El verdadero límite de la demanda, por lo tanto, no está determinado únicamente por el precio de la carne ni por su disponibilidad, sino por el presupuesto familiar y la competencia entre los distintos gastos del hogar”.
Seguir leyendo